La nueva legislación busca reducir el uso de efectivo y promover transacciones digitales; pasa al Ejecutivo federal para su promulgación.
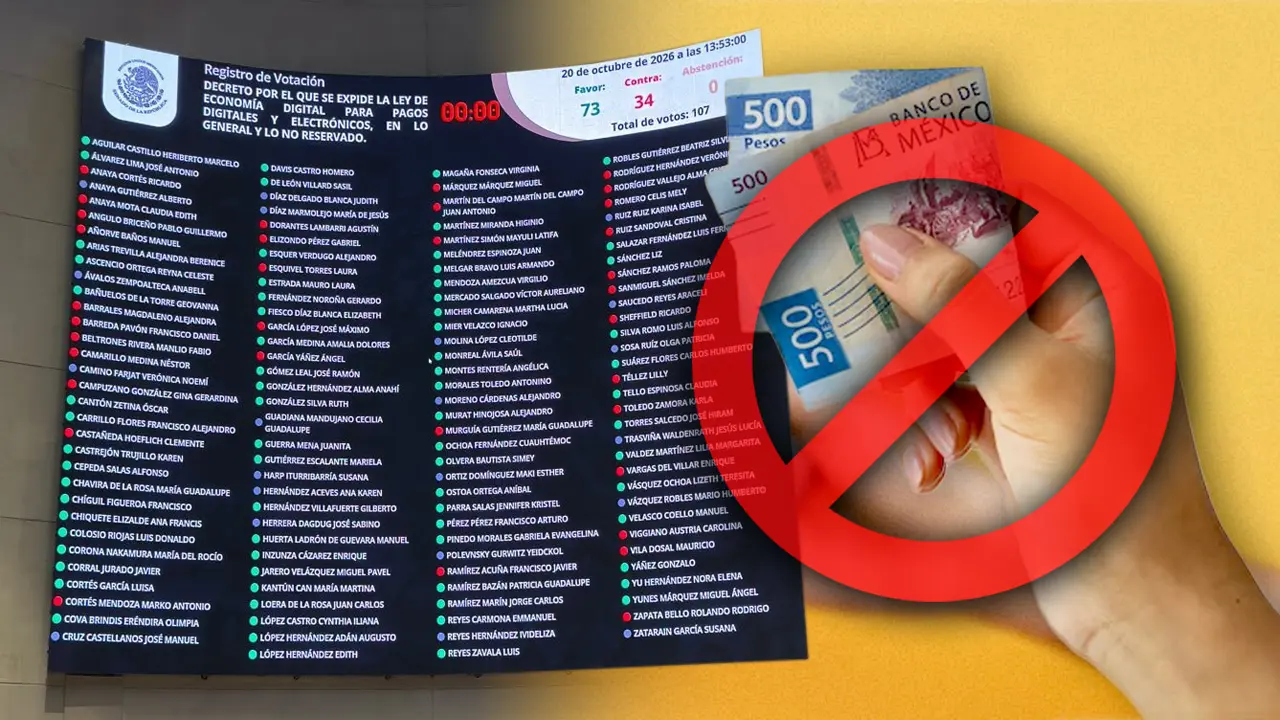
El Senado de la República aprobó el 20 de octubre la Ley de Economía Digital para Pagos Digitales y Electrónicos, con el objetivo de reducir gradualmente el uso de dinero en efectivo y ampliar las transacciones mediante tarjetas bancarias, transferencias, códigos QR y otras herramientas tecnológicas.
El dictamen fue aprobado en lo general con 72 votos a favor y 34 en contra, y en lo particular con 72 votos favorables y 37 en contra. La mayoría de Morena y sus aliados respaldó la propuesta, mientras que legisladores de oposición cuestionaron los posibles efectos sobre pequeños negocios y personas sin acceso a servicios bancarios.
La minuta fue remitida al Ejecutivo federal para su promulgación y publicación oficial. La aplicación de las disposiciones será gradual y dependerá de las reglas que emitan las autoridades correspondientes.
Disposiciones y alcances de la ley
La Secretaría de Hacienda y Crédito Público (SHCP) podrá determinar los sectores estratégicos y actividades económicas donde los pagos digitales sean el único medio de pago. Hacienda tendrá 15 días hábiles para determinar los sectores y actividades una vez que entre en vigor el decreto.
La ley promueve el uso de tarjetas de crédito y débito, transferencias electrónicas, domiciliaciones bancarias, códigos QR y tecnologías NFC para pagos digitales. En caso de fallas técnicas, interrupciones eléctricas o problemas de conectividad, se podrá recurrir temporalmente al efectivo o cheques.
Los gobiernos federal, estatal y municipal deberán implementar mecanismos para recibir pagos electrónicos por servicios y trámites. En el sector privado, la transición a pagos digitales será voluntaria salvo en actividades que Hacienda determine como obligatorias. Los negocios en sectores obligados deberán ajustarse a las disposiciones emitidas.
Debate y preocupaciones
Durante la discusión, partidos de oposición expresaron preocupaciones sobre el impacto en pequeños comerciantes, tianguis y personas que dependen del efectivo. Se cuestionaron los costos de servicios bancarios, la falta de conectividad y las dificultades para quienes no tienen cuenta bancaria. El senador Ricardo Sheffield cuestionó las facultades otorgadas a Hacienda para establecer restricciones al efectivo.
Las micro, pequeñas y medianas empresas podrían enfrentar gastos por terminales de pago, conectividad y comisiones por transacción. La ley contempla la CURP Digital como mecanismo de identificación para servicios financieros digitales y el Expediente Digital Ciudadano para concentrar y consultar documentos personales ante autoridades.
Los defensores de la ley argumentaron que ampliar los pagos digitales facilitará operaciones económicas, reducirá tiempos y contribuirá a la formalización. Con la aprobación del Senado, la ley pasa a la etapa de promulgación y aplicación.